
Economía: Continua aumentando la morosidad en supermercados y cadenas de electrodomésticos
15/10/2026
| 12 visitas
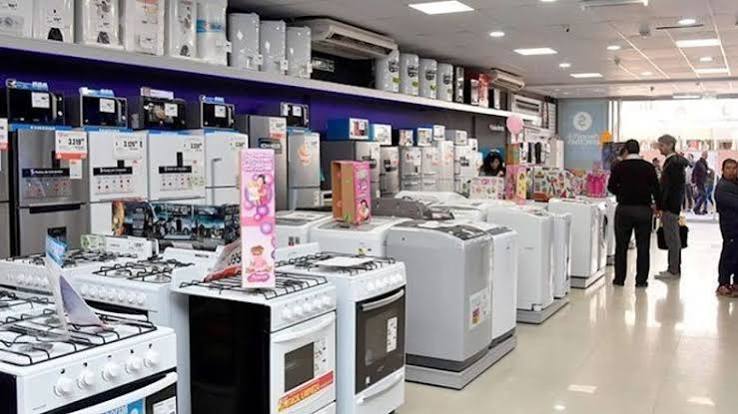
El 44,8% de la deuda financiada por estos comercios está en situación irregular. En las tiendas de línea blanca, el indicador supera el 50%.
La morosidad en supermercados y cadenas de electrodomésticos aumentó con fuerza en el último año. En agosto, el 44,8% de los créditos otorgados por ambos segmentos se encontraba en situación irregular, casi el doble que en el mismo mes de 2025, cuando el indicador era del 23,3%.
Los datos surgen de un informe de la consultora Eco Go elaborado en base a la Central de Deudores del Banco Central (BCRA) y las estadísticas del INDEC. El relevamiento refleja un deterioro significativo en la capacidad de pago de los hogares, en un contexto en el que el financiamiento comercial perdió impulso.
El problema es más pronunciado en las cadenas de electrodomésticos, donde la mora trepó al 50,1% en agosto, frente al 27,3% registrado un año antes. Esto significa que más de la mitad de la deuda correspondiente a este segmento está en situación irregular.
En los supermercados, en tanto, los saldos impagos llegaron al 40,4%, contra el 20,1% de agosto de 2025. De esta manera, la morosidad también se duplicó en ese rubro en 12 meses.
El indicador considera los créditos clasificados por el BCRA en las categorías 3, 4 y 5, que corresponden a situaciones de cumplimiento irregular, de alto riesgo de insolvencia e irrecuperables, respectivamente.
La evolución marca un fuerte contraste con los registros de fines de 2024, cuando la mora conjunta de estos dos segmentos se ubicaba cerca del 10% al 12%. Desde entonces, el deterioro se profundizó hasta alcanzar niveles en los que una parte sustancial de los saldos financiados presenta problemas de pago.
El crédito al consumo perdió impulso
El aumento de la morosidad coincide con un estancamiento del financiamiento otorgado por las cadenas comerciales. En agosto de 2026, el stock de crédito de supermercados y electrodomésticos equivalía a $2,14 billones.
De ese total, los supermercados concentraban $1,16 billones, el 54%, mientras que las cadenas de electrodomésticos reunían los $980.000 millones restantes, equivalentes al 46%.
Aunque el volumen de crédito se multiplicó por 2,6 desde el piso registrado en febrero de 2024, la recuperación perdió fuerza. Frente al máximo alcanzado en octubre de 2025, el stock se redujo un 3,5% y, en la comparación interanual, registró una caída real del 2,5%.
La combinación de menos crédito en términos reales y mayores dificultades para cumplir con los pagos plantea un desafío para los comercios que utilizan la financiación propia como herramienta para impulsar las ventas. En particular, las cadenas de electrodomésticos suelen depender de planes de cuotas y otras modalidades de financiación para sostener la demanda de bienes durables.


galería de fotos (0)
galería de videos (0)
galería de audios (0)
comentarios de la gente
Enviar comentario
Todavía no hay comentarios. Escriba el suyo.
noticias similares sobre economía
El FMI aseguró que Argentina podría pagar su deuda antes de 2034
La directora gerente del organismo internacional sostuvo que el país podría adelantar la devolución de los fondos recibidos.
»
Leer más...
El Banco de Corrientes lanzan beneficios especiales para Mamá
El beneficio tendrá un tope de reintegro de hasta $100.000, comprando con tarjetas de crédito de la entidad financiera correntina en más de 2.000 comercios adheridos de toda la provincia.
»
Leer más...
Desde Finanzas aseguraron que la economía llegará más fuerte en 2027
Federico Furiase volvió a remarcar este miércoles que el equipo económico se preparó para cualquier escenario que pueda darse en el año electoral. Qué dijeron los colaboradores de Luis Caputo sobre la inflación.
»
Leer más...
Netflix despide al 6% de su personal
Según The Wall Street Journal, son unas 1.000 posiciones. La empresa llega al ajuste con el crecimiento frenado y la acción 40% abajo en un año.
»
Leer más...
Inflación: el NEA tuvo 1,7% en septiembre pero lidera la suba acumulada del año
La región quedó por debajo del 1,9% nacional, aunque acumula 26,6% en nueve meses contra 23,6% del país. Vivienda y servicios básicos subieron 4,1% en el mes.
»
Leer más...
lo + visto
lo + comentado
6036 | Este jueves se inaugura el Mercad...
4984 | Amar también es cuidarse: se...
3354 | Javier Milei pidió en la Cor...
3206 | Narela Barreto argentina desapare...
3122 | La tercera noche de los Carnavale...
3056 | Trump anunció que impondr...
2752 | Axel Kicillof denunció una &...
2348 | El Gobierno confirmó un bono...
mensajero
Enviar mensaje
clarisa:
pueden poner una columna de opinio o un espacio para el lector, seria interesante crear un espacio de opinio.
Ramo:
felicitaciones. me gustan las noticias son muy variadas
Eze:
Muy linda la nueva web
clima
cotizaciones
mapa
seguinos en facebook



Secciones de la web
Categorías de noticias
Para contactarse con nosotros
El Diario de Corrientes
Correo: eldiariodecorrientes@gmail.com
Instagram: @eldiariodecorrientes
X: @eldiarioctesok
Facebook: El diario de corrientes
Corrientes - Argentina
Correo: eldiariodecorrientes@gmail.com
Instagram: @eldiariodecorrientes
X: @eldiarioctesok
Facebook: El diario de corrientes
Corrientes - Argentina
Desarrollado por VeemeSoft - www.veemesoft.com.ar
