
Economía: Cómo afecta a la economía que suba el riesgo país de Argentina
25/09/2026
| 7 visitas
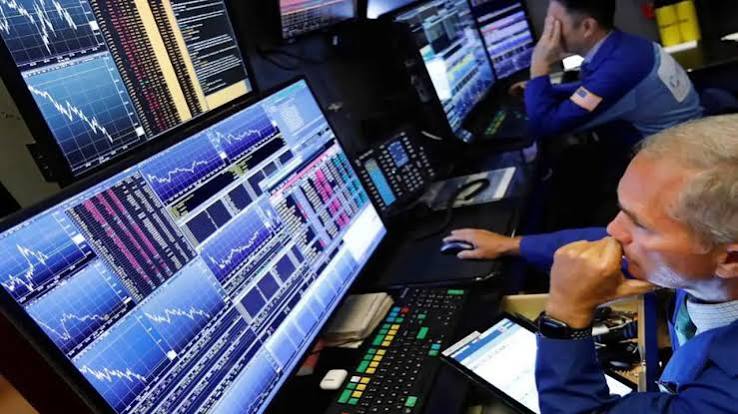
El indicador escala por la caída de cotización de los bonos soberanos debido a adversos factores locales e internacionales. Le impide al Gobierno acceder al crédito para refinanciar la deuda
El riesgo país de Argentina sube este viernes por décima rueda consecutiva, otra vez sobre los 600 puntos básicos, un umbral que no superaba desde el 7 de abril. Al mediodía marcó un máximo de 628 puntos, el nivel más alto desde el el 30 de marzo.
El indicador de JP Morgan, que mide la brecha de las tasas de retorno de los bonos del tesoro de los EEUU con similares emisiones emergentes, había tocado un piso de 2026 en los 403 puntos básicos el 7 de julio.
A partir de allí, la brecha de tasas comenzó a expandirse hasta unos 200 puntos básicos extra, prácticamente un 50 por ciento. El riesgo país sube debido a una combinación de factores internacionales adversos y dudas de los inversores sobre la economía local y la sustentabilidad de los pagos a futuro.
Factores internacionales
- Tasas en Estados Unidos: El rendimiento de los bonos del Tesoro estadounidense subió con fuerza, ahora en la zona de5% anual por primera vez desde 2007,lo que hace que los inversores prefieran refugiar su dinero allí en lugar de en mercados emergentes.
- Tensión global: Los conflictos geopolíticos internacionales generan incertidumbre y golpean a los activos de mayor riesgo. Ejemplo de ello es la escalada del petróleo, que este año volvió a operarse sobre USD 100 el barril.
- Suba de tasas de la Fed. La Reserva federal de los EEUU retomó un sendero de suba de las tasas de referencia, debido a la persistente inflación en la economía norteamericana. Tasas más altas encarecen el crédito y fortalecen al dólar, a la vez que pueden desacelerar la economía a escala internacional.
Factores locales
- Dudas sobre el financiamiento: Los inversores muestran cautela respecto a cómo el país enfrentará los importantes vencimientos de deuda de los próximos años. En 2027, la necesidad de divisas para pagos de deuda soberana con acreedores privados y organismos multilaterales supera los 21.000 millones.
- Menores compras de reservas. El firme ascenso del riesgo país se da en el bimestre agosto-septiembre, que coincide con un bajo ritmo de compras de divisas a manos del Banco Central en el mercado de cambios. El nivel de dólares líquidos en las arcas oficiales es una medida de la capacidad de pago de futuros vencimientos de compromisos en moneda extranjera.
- Tensión social y actividad débil: Preocupa el impacto de la caída de la actividad económica en rubros de mano de obra intensiva -construcción, industria y consumo- y el aumento de la pobreza, pues pueden afectar la continuidad del programa de política económica si Javier Milei pierde las elecciones presidenciales del año próximo.
- Un riesgo país sobre los 600 puntos básicos, más un contexto de rendimientos del orden del 5% (500 puntos básicos) para los bonos del tesoro de los EEUU, deja expuesto que el Gobierno debería convalidar tasas del orden del 11% anual (1.100 puntos básicos) para emitir nueva deuda en los mercados internacionales.
Esta tasa es prohibitiva para el país, por el muy alto costo de repago, por lo tanto deja a Argentina marginada de esta alternativa, lo que obliga a pagar con dólares en efectivo los vencimientos de capital e intereses de la deuda.
Los analistas de Mills Capital explicaron que la suba del riesgo país “refleja una combinación de factores externos e internos. A los factores idiosincráticos de Argentina se sumó un contexto internacional más desafiante, marcado por la situación geopolítica y la suba de las tasas americanas, que afecta especialmente a los mercados emergentes”.
“No lo interpretamos necesariamente como un cambio en los fundamentals de Argentina, sino como un momento de mayor volatilidad en el que el mercado está poniendo un mayor premio al riesgo. Los fundamentals siguen siendo un factor de soporte: la acumulación de reservas, el superávit fiscal y la mejora del frente externo continúan siendo elementos importantes”, refirió el análisis.
“Hacia adelante, la evolución del riesgo país va a depender de que estos fundamentals se mantengan y de cómo se despejen las incertidumbres políticas. Si el escenario internacional se normaliza y Argentina continúa mostrando mejoras en sus variables fundamentales, hay espacio para que parte de esta prima de riesgo se vuelva a comprimir”, consideraron desde Mills Capital.
Los expertos de IEB aportaron que “la economía de EEUU sigue mostrando fortaleza”, aunque “la tasa a 10 años del Tesoro volvió a superar el 5% -niveles de 2007- y crece la probabilidad de una nueva suba de la Fed en octubre (64%). El dólar se fortalece y castiga a emergentes. En Argentina, el impacto se limita al riesgo país y la valuación de activos, mientras que tipo de cambio, tasas, reservas e inflación se mantienen controlados gracias al ancla fiscal. Con el mercado local tranquilo, la atención empieza a girar hacia la política, de cara a las elecciones de 2027″.
“A nivel doméstico, la cautela de los inversores persiste ante el menor ritmo de compras del Banco Central y el estancamiento de la actividad económica. En ese contexto, los bonos soberanos en dólares de vencimiento corto mostraron mayor firmeza. En contraste, las opciones de mediano y largo plazo sufrieron los mayores castigos”, observó Ignacio Morales, Chief Investments Officer de Wise Capital.
El economista Gustavo Ber subrayó que “los activos domésticos atraviesan una etapa de debilidad y, cada vez con mayor frecuencia, les cuesta acompañar los momentos de mayor apetito global por riesgo, aun cuando Wall Street se mantiene cerca de sus máximos. Esto responde a que los inversores parecen preferir transitar el prolongado camino electoral con una postura defensiva: reconocen valuaciones atractivas en bonos y acciones, pero aún no se deciden a sumar posiciones en sus carteras”.


galería de fotos (0)
galería de videos (0)
galería de audios (0)
comentarios de la gente
Enviar comentario
Todavía no hay comentarios. Escriba el suyo.
noticias similares sobre economía
El miércoles 30 iniciará el pago de sueldos a trabajadores municipales
El cronograma salarial correspondiente al mes de septiembre se extenderá hasta el 5 de octubre venidero.
»
Leer más...
La Argentina paga 793 millones de dólares al FMI
El Tesoro afrontará este viernes el primer pago de capital al FMI desde 2023. La Argentina podría recibir otros US$860 millones si supera la tercera revisión del programa económico.
»
Leer más...
El riesgo país llegó a 578 puntos y alimentos aceleran
El indicador de JP Morgan volvió a niveles de fines de 2025, mientras relevamientos privados detectaron mayores aumentos en alimentos durante septiembre
»
Leer más...
Cambió el régimen de subsidios al gas y habrá menos beneficiarios
El Senado aprobó la reforma de Zona Fría, que elimina el descuento automático para 3,35 millones de usuarios en distintas provincias.
»
Leer más...
Pagaran un bono anual de $420.000 para jóvenes de 16 a 24 años que no terminaron la escuela
El Ministerio de Capital Humano a cargo de Sandra Pettovello lanzó las Becas Progresar para ayudar a los estudiantes de 16 a 24 años a finalizar sus estudios.
»
Leer más...
lo + visto
lo + comentado
6012 | Este jueves se inaugura el Mercad...
3328 | Javier Milei pidió en la Cor...
3187 | Narela Barreto argentina desapare...
3096 | La tercera noche de los Carnavale...
3036 | Trump anunció que impondr...
2732 | Axel Kicillof denunció una &...
2312 | El Gobierno confirmó un bono...
2263 | Se confirmó la fecha de la 2...
mensajero
Enviar mensaje
clarisa:
pueden poner una columna de opinio o un espacio para el lector, seria interesante crear un espacio de opinio.
Ramo:
felicitaciones. me gustan las noticias son muy variadas
Eze:
Muy linda la nueva web
clima
cotizaciones
mapa
seguinos en facebook



Secciones de la web
Categorías de noticias
Para contactarse con nosotros
El Diario de Corrientes
Correo: eldiariodecorrientes@gmail.com
Instagram: @eldiariodecorrientes
X: @eldiarioctesok
Facebook: El diario de corrientes
Corrientes - Argentina
Correo: eldiariodecorrientes@gmail.com
Instagram: @eldiariodecorrientes
X: @eldiarioctesok
Facebook: El diario de corrientes
Corrientes - Argentina
Desarrollado por VeemeSoft - www.veemesoft.com.ar
